2023年中国船舶制造行业竞争格局及重点企业分析 产品性能稳步优化,国际竞争力持续提升
一、行业概述
船舶制造行业是关系国家安全和国民经济发展的战略性产业,也是支撑海洋强国建设的重要基石。2023年,中国船舶制造行业继续保持全球领先地位,三大造船指标(造船完工量、新接订单量、手持订单量)国际市场份额均超过50%,连续多年位居世界第一。随着全球航运市场复苏和绿色转型加速,中国船舶企业紧抓机遇,产品性能稳步优化,国际竞争力持续提升。
二、竞争格局分析
- 市场集中度较高
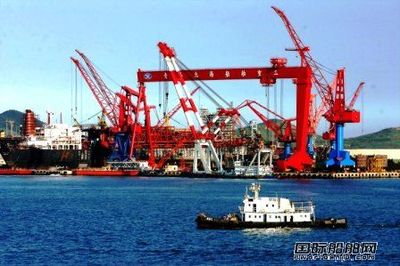
中国船舶制造行业呈现“双巨头+多强”的竞争格局。中国船舶集团(CSSC)与中国重工(CSIC)合并后,成为中国乃至全球最大的造船集团,旗下拥有江南造船、大连船舶重工、外高桥造船等骨干企业。扬子江船业、新时代造船、中远海运重工等企业在细分领域亦具备较强竞争力。2023年,前十大造船企业完工量占全国比重超过70%,市场集中度进一步提升。
- 产品结构优化
在高附加值船型领域,中国船舶企业逐步打破韩国垄断。2023年,我国在大型LNG运输船、超大型集装箱船、汽车运输船(PCTC)等高端船型上取得突破。沪东中华、江南造船等企业承接了多艘LNG船订单,全球市场份额显著提升。绿色船舶成为新增长点,甲醇双燃料、氨燃料预留等低碳船型订单增加,推动产品性能稳步优化。
- 国际竞争态势
从全球看,中韩日三国鼎立格局延续,但中国领先优势扩大。2023年,中国新接订单量以载重吨计占全球总量的60%以上,韩国约占30%,日本不足10%。欧洲船企则聚焦邮轮、特种船舶等细分市场。中国船舶企业凭借成本优势、交付能力和技术进步,在国际市场上竞争力持续增强。
三、重点企业分析
- 中国船舶集团
作为行业龙头,中国船舶集团2023年完成造船完工量超千万载重吨,新接订单量创历史新高。旗下沪东中华交付全球最大24000TEU集装箱船,江南造船建造的马克II型LNG船性能指标达到国际先进水平。集团在绿色动力、智能船舶等领域持续投入,引领行业技术升级。
- 扬子江船业
扬子江船业是中国最大的民营造船企业,2023年在新加坡交易所上市后加速扩张。公司以集装箱船、散货船为主力船型,并逐步进入LNG船市场。其2023年新接订单量同比增长显著,手持订单排至2027年,盈利能力居行业前列。
- 中远海运重工
依托中远海运集团航运背景,中远海运重工在修理改装和特种船舶领域具有优势。2023年,公司承接多艘大型LNG双燃料动力船改装订单,并在海上风电安装船等新兴领域取得突破,产品性能稳步优化。
- 新时代造船
新时代造船专注于大中型散货船和油船,2023年通过技术创新提升能效指标,获得多家国际船东青睐。公司积极布局双燃料动力船,国际竞争力持续提升。
四、发展趋势与展望
中国船舶制造行业将呈现以下趋势:一是绿色化转型加速,甲醇、氨、氢等零碳燃料船型需求增长;二是智能化水平提升,数字孪生、自主航行等技术应用扩大;三是产业链协同增强,形成总装建造、配套设备、服务保障一体化发展。随着产品性能稳步优化和国际竞争力持续提升,中国船舶企业有望在全球市场中占据更主导地位。
2023年是中国船舶制造行业稳步前行的一年,竞争格局持续优化,重点企业表现亮眼。面对全球绿色航运变革,中国船舶行业正从“规模领先”向“技术领先”跨越,为海洋经济高质量发展注入强劲动力。
如若转载,请注明出处:http://www.dangtiandu.com/product/20.html
更新时间:2026-10-24 10:22:23